¿Cómo limpiar tu Buró de Crédito en México? Guía legal paso a paso

“Limpiar el Buró de Crédito” es una de las frases que más se buscan en México cuando alguien empieza a poner en orden sus finanzas, y también una de las que más se prestan a confusión, porque a su alrededor se ha construido toda una industria de promesas que la ley simplemente no respalda. Nadie puede “borrarte” del Buró de Crédito a cambio de un pago, ni existe un trámite mágico que elimine una deuda real de la noche a la mañana.
Lo que sí existe, y es distinto aunque se le parezca, es un conjunto de reglas claras, establecidas por ley, sobre cuánto tiempo puede permanecer un registro negativo en tu historial, cómo corregir un error genuino en tu reporte y qué puedes hacer de forma legítima para reconstruir tu perfil crediticio.
Esta guía está armada exactamente alrededor de eso: lo que la Ley para Regular las Sociedades de Información Crediticia dice en la letra, lo que CONDUSEF explica en la práctica, y los pasos concretos que puedes seguir hoy mismo, sin pagarle a nadie por ellos.
Vamos a cubrir cómo saber si estás en el Buró de Crédito, qué diferencia hay entre que un registro “desaparezca” y que una deuda se “cancele” (no son lo mismo, y esta confusión le cuesta dinero a mucha gente), cómo corregir un error real con los plazos exactos que marca la ley, cómo identificar las estafas más comunes alrededor de este tema, y qué hacer si tu objetivo real es volver a ser sujeto de crédito.
¿Qué es realmente el Buró de Crédito?
Empecemos por aclarar algo que el propio Buró de Crédito repite constantemente porque la confusión persiste: no es una lista negra, ni una entidad que decide si te dan o no un crédito. Es una sociedad de información crediticia (SIC), autorizada y supervisada por la Comisión Nacional Bancaria y de Valores (CNBV), cuya única función es recopilar y organizar la información que los bancos, tiendas departamentales, financieras y otras instituciones le reportan sobre cómo has pagado tus créditos.
Esa información —créditos abiertos, saldos, atrasos, pagos puntuales— se organiza en un reporte que las instituciones consultan cuando evalúas una solicitud de crédito, siempre con tu autorización. El Buró no aprueba ni rechaza nada: solo entrega el historial. La decisión final siempre es de la institución que te está evaluando, y cada una aplica sus propios criterios de riesgo sobre esa misma información.
Esto importa porque cambia la pregunta que deberías hacerte. No es “¿cómo hago que el Buró me perdone?”, porque el Buró no tiene nada que perdonar: solo refleja lo que ya pasó. La pregunta correcta es “¿qué parte de mi historial es real y qué parte, si acaso, es un error?”, porque son dos problemas completamente distintos y cada uno se resuelve de forma diferente, como vas a ver en las siguientes secciones.
Cómo saber si estás en el Buró de Crédito
Antes de intentar “limpiar” nada, necesitas ver exactamente qué dice tu historial. Sin este paso, cualquier plan que hagas es, en el mejor de los casos, una suposición.
Todas las personas físicas en México tienen derecho a un Reporte de Crédito Especial completamente gratuito una vez cada 12 meses, directamente en el sitio oficial de Buró de Crédito. Para solicitarlo necesitas:
- Tu CURP y RFC.
- Los datos de un crédito vigente o cerrado en los últimos seis años (número de cuenta y con qué institución), como método de verificación de identidad.
- Un correo electrónico y un teléfono donde puedan contactarte para validar tu identidad con un par de preguntas de control.
El reporte llega de inmediato en línea, e incluye tus créditos activos y cerrados, tu comportamiento de pago mes a mes, tus consultas recientes y, si los hay, los registros negativos vigentes. Pedirlo no afecta tu historial ni tu score: es una “consulta propia”, distinta a cuando un banco te consulta para evaluarte antes de darte un crédito.
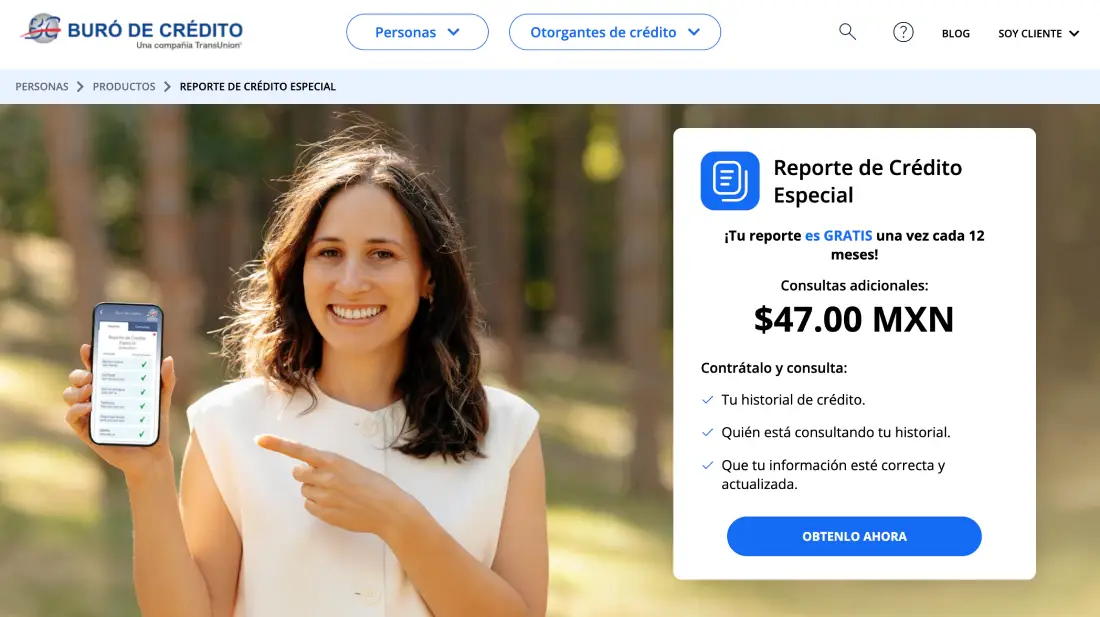
Si pides un segundo reporte dentro del mismo periodo de 12 meses, sí tiene un costo (actualmente alrededor de $47 MXN si lo haces en línea), así que aprovecha bien tu consulta gratuita anual: revisa cada cuenta con calma, compara los montos contra tus propios registros, y anota cualquier cosa que no reconozcas o que no coincida con lo que tú sabes que pagaste.
Si además quieres entender cómo se traduce toda esa información en un número, te puede servir revisar qué es el Score Crediticio y por qué es la clave para tus préstamos, y si prefieres un repaso más general de cómo funciona el sistema completo antes de entrar en el detalle de corregirlo, tenemos una guía completa sobre el Buró de Crédito en México.
¿Se puede “limpiar” el Buró de Crédito? La verdad legal
Aquí está la parte que más vale la pena leer con calma, porque es donde más desinformación circula.
La respuesta corta es que no existe ningún trámite, pago o “conexión especial” que borre información verdadera de tu historial antes de tiempo. Lo que sí existe son dos mecanismos completamente legales y gratuitos:
- La eliminación automática por vencimiento de plazo, que ocurre sola, sin que tengas que pedirla, cuando se cumple el tiempo que marca la ley (lo vemos en la siguiente sección).
- La corrección de errores mediante una reclamación, cuando el dato que aparece en tu reporte es falso, está duplicado, tiene un monto incorrecto o corresponde a un fraude cometido con tu identidad.
Fuera de estos dos caminos no hay una tercera vía. Ninguna empresa, por más que lo prometa en redes sociales o en un grupo de WhatsApp, tiene acceso privilegiado al sistema del Buró de Crédito para “desaparecer” una deuda real y vigente. Si algo te suena a eso, es momento de leer la sección sobre estafas más abajo, porque probablemente estás viendo una.
Dicho esto, vale la pena ser honesto sobre lo que sí puedes controlar: aunque no puedas borrar un historial real antes de tiempo, sí puedes acortar su impacto liquidando lo que debes cuanto antes, y sí puedes empezar a construir historial positivo en paralelo, que con el tiempo pesa más que un incidente aislado del pasado. De eso también hablamos más adelante en esta guía.
Cuánto tiempo tarda un registro negativo en desaparecer
La Ley para Regular las Sociedades de Información Crediticia establece un plazo máximo de conservación de historiales de 72 meses (seis años), pero ese plazo se reduce según el monto de la deuda, medido en UDIs (Unidades de Inversión, un valor que se actualiza con la inflación). Así queda distribuido:
| Monto de la deuda | Tiempo aproximado para que desaparezca del reporte |
|---|---|
| Hasta 25 UDIs (aprox. $220 MXN) | 1 año |
| De 25 a 500 UDIs (aprox. $220 a $4,400 MXN) | 2 años |
| De 500 a 1,000 UDIs (aprox. $4,400 a $8,800 MXN) | 4 años |
| Más de 1,000 UDIs | 6 años (72 meses) |
Estos plazos se cuentan a partir de la fecha del último registro de atraso, no desde que dejaste de usar la cuenta ni desde que dejó de aparecer en tus estados de cuenta. Si tienes créditos en litigio judicial o hay un fraude confirmado de por medio, el plazo puede extenderse más allá de los 72 meses, con ventanas adicionales de seis meses que se renuevan mientras el proceso legal siga abierto.
También conviene saber que este conteo lo hace el sistema de forma automática: no necesitas escribirle a nadie ni presentar una solicitud para que un registro desaparezca cuando se cumple su plazo. Simplemente, un día ya no aparece en tu reporte. Si ya pasó el tiempo correspondiente y tu registro sigue apareciendo, ahí sí tienes motivo para presentar una reclamación, que es justo el tema de una de las siguientes secciones.
Ojo: que se borre del reporte no cancela la deuda
Este es probablemente el malentendido más caro de todos, así que merece su propio espacio.
Que un registro negativo se elimine de tu Buró de Crédito, ya sea porque se cumplió el plazo legal o porque corregiste un error, no significa que la obligación de pago desaparezca. Son dos cosas jurídicamente distintas: una es la información que aparece en tu historial crediticio, y otra es la deuda real que sigue existiendo entre tú y la institución con la que la contrajiste.
En términos prácticos, esto quiere decir que si nunca pagaste una deuda y esperaste a que se cumplieran los seis años para que desapareciera de tu reporte, la institución acreedora conserva el derecho de seguir cobrándote, e incluso de iniciar acciones legales para recuperar ese dinero, dentro de los plazos que marca la legislación civil aplicable. El Buró de Crédito no perdona deudas; solo deja de reportarlas.
Por eso, “esperar a que se borre” casi nunca es la estrategia más inteligente si realmente puedes pagar. Es una opción legítima cuando de plano no tienes forma de cubrir la deuda, pero si tienes margen para negociar un pago, aunque sea parcial, casi siempre te conviene más resolverla directamente con el acreedor que dejar el asunto pendiente esperando que el tiempo lo resuelva por ti.
¿Las consultas a tu reporte también te perjudican?
Otra fuente común de confusión, y otra pregunta que casi siempre se mezcla con la de “limpiar” el Buró, es qué pasa con las consultas que aparecen en tu historial: cada vez que una institución revisa tu reporte para evaluar una solicitud, esa consulta queda registrada y visible durante un tiempo.
Aquí conviene separar dos tipos de consulta. Cuando tú mismo pides tu Reporte de Crédito Especial, esa es una “consulta propia” y no tiene ningún impacto en tu score ni en cómo te ven otras instituciones; puedes revisarlo tantas veces al año como quieras sin ningún costo reputacional, aunque solo la primera sea gratuita. Cuando, en cambio, solicitas un crédito y la institución te consulta para decidir si te lo otorga, esa es una “consulta comercial”, y sí queda registrada como parte de tu actividad reciente.
Una sola consulta comercial no debería, por sí misma, hundir tu perfil. El problema aparece cuando hay varias en un periodo corto de tiempo, porque eso se interpreta como una señal de que estás buscando crédito de forma urgente en distintos lugares a la vez, lo cual algunas instituciones consideran una señal de riesgo. Por eso, si estás en proceso de reconstruir tu historial, además de cuidar tus pagos conviene espaciar tus solicitudes de crédito nuevo, en lugar de aplicar a varias opciones al mismo tiempo esperando que alguna te apruebe.
Cómo corregir un error real en tu reporte
Si al revisar tu Reporte de Crédito Especial encontraste algo que no te cuadra —un crédito que ya pagaste y sigue como vencido, una cuenta que no reconoces, un monto que no coincide, o un dato duplicado— tienes derecho a una reclamación formal, y el proceso está más regulado de lo que la mayoría cree.
- Reúne evidencia antes de reclamar. Estados de cuenta, comprobantes de pago, cartas finiquito (el documento donde el acreedor certifica que ya no debes nada) o, si sospechas de un fraude, una copia de la denuncia correspondiente. Entre más sólida sea tu evidencia, más rápido se resuelve tu caso.
- Presenta la reclamación directamente ante el Buró de Crédito. Puedes hacerlo en línea, desde la app o por teléfono, señalando exactamente qué cuenta y qué dato estás disputando. Te van a dar un número de folio: guárdalo, porque es tu comprobante de que iniciaste el proceso.
- El registro se marca como “en aclaración”. Mientras se investiga, tu reporte muestra una leyenda que indica que ese dato específico está en revisión, lo cual también es información útil para cualquier institución que te consulte en ese periodo.
- El Buró le notifica a la institución (el “Usuario”) que reportó el dato. Aquí entra un plazo que la ley marca con precisión: la institución tiene quince días naturales para responder con su versión y su propia evidencia.
- Si la institución no responde en esos quince días, la ley obliga a corregir el dato a tu favor. Este es uno de los puntos menos conocidos de todo el proceso: si el banco o la financiera guarda silencio, el Buró está obligado a modificar o eliminar la información en los términos que tú solicitaste, sin que tengas que hacer nada más.
- Si la institución sí responde y sostiene que el dato es correcto, el Buró te informa su versión y la evidencia que presentó, dentro de los cinco días hábiles siguientes. En ese punto, si sigues en desacuerdo, puedes agregar una nota explicativa a tu expediente o escalar el caso a CONDUSEF.
En la práctica, sumando ambos plazos, un proceso de reclamación completo suele resolverse en un rango de tres a cuatro semanas, aunque puede ser más rápido si la institución responde antes del límite. Si el resultado te favorece, el Buró tiene además cinco días hábiles adicionales para enviar tu reporte corregido a cualquier institución que te haya consultado en los seis meses anteriores, para que la corrección quede reflejada donde realmente importa.
Si el Buró no resuelve bien: cuándo acudir a CONDUSEF
Si después de este proceso sigues en desacuerdo con la resolución, o si sientes que el Buró de Crédito o la institución financiera no está siguiendo el procedimiento correctamente, CONDUSEF es la siguiente instancia, y su intervención no tiene ningún costo.
Puedes presentar tu queja en línea a través del portal oficial de CONDUSEF, de forma presencial en cualquiera de sus módulos, o por teléfono. Ten a la mano tu número de folio de la reclamación original, la respuesta que recibiste del Buró y toda la evidencia que ya reuniste; esto acelera considerablemente el proceso porque evita que tengas que reconstruir el caso desde cero frente a un nuevo interlocutor.
Si tu situación es más amplia y no se limita a un error puntual en tu reporte, por ejemplo, si sientes que una institución financiera te trató de forma injusta durante todo el proceso, puede servirte revisar a fondo qué es la CONDUSEF y cómo presentar una queja contra una institución financiera, donde profundizamos en cada etapa de ese procedimiento, incluidos los plazos de respuesta y la etapa de conciliación.
Cuidado con las estafas de “limpieza de Buró”
Vale la pena dedicarle espacio aparte a un problema que se ha vuelto más común en los últimos años: personas y páginas que se anuncian en redes sociales, WhatsApp o marketplace ofreciendo “limpiarte el Buró de Crédito” a cambio de un pago que suele ir de los $500 a los $2,000 pesos, y en ocasiones más.
CONDUSEF ha emitido alertas específicas sobre este tipo de fraude, incluyendo sitios web apócrifos que se hacen pasar por el Buró de Crédito oficial. El patrón suele ser el mismo: contactan a personas que ya están en grupos de Facebook o foros relacionados con préstamos y deudas, les prometen “borrar” adeudos de años, hacerlas ver aptas para un crédito hipotecario o automotriz, y piden un pago por adelantado o datos personales sensibles para “procesar el trámite”.
Ninguno de estos servicios es real, por una razón muy simple: ya viste en esta guía cuáles son los únicos dos caminos legales para modificar tu historial, y ninguno de los dos requiere pagarle a un tercero. Si alguien te contacta ofreciendo esto, estas son las señales de alerta más claras:
- Contacto no solicitado, generalmente por redes sociales o mensajería directa.
- Promesas de resultados “garantizados” o inmediatos, sin importar el monto o la antigüedad de la deuda.
- Solicitud de pago por adelantado o de tus datos personales y financieros completos.
- Afirmaciones de tener “acceso especial” o “contactos dentro” del Buró de Crédito.
Si te encuentras con algo así, la recomendación de CONDUSEF es no compartir información personal, no realizar ningún pago, guardar capturas de pantalla de la conversación como evidencia y presentar una denuncia tanto ante la policía cibernética como ante la propia CONDUSEF. Tu historial crediticio es información sensible, y entre más cuidado tengas con quién la comparte, menos expuesto quedas a que, además de perder el dinero del “servicio”, te roben la identidad.
Círculo de Crédito: el otro buró que también debes revisar
Un detalle que mucha gente pasa por alto: en México existen dos sociedades de información crediticia autorizadas, no una sola. Además de Buró de Crédito, opera Círculo de Crédito, y aunque comparten el mismo marco legal y funcionan bajo reglas muy similares, no comparten exactamente la misma base de datos.
Es perfectamente posible tener un historial limpio en uno y un registro negativo en el otro, dependiendo de qué institución te otorgó el crédito y a cuál de las dos sociedades decidió reportarlo.
Esto significa que, si tu objetivo es tener un panorama completo de tu situación antes de solicitar un crédito importante, revisar solo el Buró de Crédito puede darte una imagen incompleta.
Círculo de Crédito también ofrece un reporte gratuito una vez al año, con un proceso de solicitud y de reclamación prácticamente idéntico al que ya describimos aquí. Si quieres profundizar en las diferencias entre ambas sociedades y cuándo conviene revisar cada una, tenemos una guía dedicada a qué es Círculo de Crédito.
Cómo reconstruir tu historial mientras tanto
Ya sea que estés esperando a que se cumpla un plazo legal, que acabes de corregir un error, o que simplemente quieras mejorar tu perfil desde cero, reconstruir un historial crediticio es, sobre todo, un ejercicio de consistencia:
- Empieza con montos pequeños y manejables. Una tarjeta departamental, un crédito personal de monto bajo o una tarjeta de crédito con límite reducido son formas accesibles de generar historial nuevo, incluso si tu historial anterior no fue el mejor.
- Paga siempre antes de la fecha límite, no solo el mínimo. El comportamiento reciente pesa más de lo que la gente piensa; unos meses de pagos puntuales y consistentes empiezan a mover tu perfil en la dirección correcta.
- No solicites varios créditos al mismo tiempo. Cada solicitud genera una consulta que queda registrada, y varias consultas en poco tiempo pueden verse como una señal de necesidad urgente de dinero, lo cual no juega a tu favor.
- Mantén tus deudas activas por debajo de tu capacidad real. Usar constantemente el total de tu límite disponible, aunque pagues a tiempo, también afecta cómo te perciben las instituciones al evaluarte.
- Dale tiempo al proceso. No existe un atajo real; el historial se construye con meses de comportamiento observable, no con una sola acción aislada.
Si nunca has tenido crédito o estás literalmente arrancando desde cero, te puede servir nuestra guía sobre historial crediticio en cero: cómo empezar a construirlo desde los 18 años. Si trabajas por tu cuenta, los criterios que se aplican a tu historial no siempre son los mismos que para alguien con nómina, así que también puede interesarte cómo funciona el Buró de Crédito si eres freelancer o independiente.
Y si tu situación actual es que sigues con historial negativo pero necesitas resolver algo urgente mientras lo reconstruyes, revisa qué opciones existen para préstamos con mal historial en México, entendiendo siempre que ese tipo de producto suele venir con condiciones distintas y conviene comparar bien antes de decidir.
Si tienes deudas activas: qué hacer antes de esperar seis años
Si identificaste que tu registro negativo corresponde a una deuda real, no a un error, esperar pasivamente a que se cumpla el plazo legal no siempre es la mejor decisión, sobre todo si tienes alguna capacidad de pago. Antes de resignarte a esperar, vale la pena explorar:
- Negociar directamente con el acreedor. Muchos bancos y financieras prefieren recuperar una parte de una deuda vencida a no recuperar nada, y suelen tener programas de quitas o descuentos por pago único.
- Pedir un plan de pagos reestructurado. Si el problema fue temporal (perdiste el trabajo, tuviste un gasto médico imprevisto), muchas instituciones prefieren ajustar el plazo o el monto de la mensualidad antes que reportarte como incobrable de forma definitiva.
- Solicitar siempre una carta finiquito por escrito en cuanto liquides la deuda o llegues a un acuerdo. Es tu comprobante legal de que la deuda ya no existe, y la vas a necesitar si el registro tarda en actualizarse o si terminas necesitando presentar una reclamación después.
Ten paciencia con la actualización: aunque pagues hoy, la institución reporta la información a las sociedades de crédito de forma periódica, generalmente mensual, así que tu reporte puede tardar hasta 30 días naturales en reflejar el pago.
Si después de ese plazo tu cuenta sigue apareciendo como vencida a pesar de tener tu carta finiquito, ahí es exactamente cuando entra el proceso de reclamación que describimos antes. Y si lo que estás evaluando es si conviene endeudarte de nuevo para resolver algo mientras tanto, te conviene primero distinguir deuda buena de deuda mala antes de tomar esa decisión.
Preguntas frecuentes
¿Es verdad que alguien puede sacarme del Buró de Crédito a cambio de un pago?
No. Ninguna empresa ni persona tiene la capacidad legal de eliminar información real de tu historial antes de que se cumplan los plazos que marca la ley. Cualquier oferta de este tipo es, sin excepción, un fraude, y CONDUSEF ha emitido alertas específicas al respecto.
¿Cómo puedo ver mi reporte del Buró de Crédito sin pagar nada?
Solicitando tu Reporte de Crédito Especial una vez cada 12 meses directamente en el sitio oficial de Buró de Crédito, con tu CURP, RFC y los datos de un crédito vigente o cerrado en los últimos seis años. Es gratuito y el resultado llega de inmediato.
¿En cuánto tiempo se borra una deuda del Buró de Crédito?
Depende del monto: entre 1 y 6 años, según se trate de deudas menores a 25 UDIs o mayores a 1,000 UDIs respectivamente. El plazo máximo general es de 72 meses (seis años) desde el último registro de atraso.
Si mi deuda desaparece del Buró de Crédito, ¿ya no la debo?
No. La eliminación del reporte y la cancelación de la deuda son cosas distintas. El acreedor conserva el derecho de seguir cobrándote aunque el registro ya no aparezca en tu historial.
¿Puedo pedir que corrijan un dato de mi Reporte de Crédito Especial si está mal?
Sí. Puedes presentar una reclamación directamente ante el Buró de Crédito con la evidencia que respalde tu caso. La institución que reportó el dato tiene quince días naturales para responder; si no lo hace, la ley obliga a corregir la información a tu favor automáticamente.
¿Buró de Crédito y Círculo de Crédito son la misma información?
No necesariamente. Son dos sociedades de información crediticia distintas y, aunque funcionan bajo reglas similares, no comparten la misma base de datos. Es posible tener resultados distintos en cada una.
¿Qué hago si ya intenté corregir un error y el Buró de Crédito no me da una solución justa?
Puedes escalar tu caso a CONDUSEF de forma gratuita, ya sea en línea, en un módulo presencial o por teléfono, presentando tu número de folio original y la evidencia que ya reuniste.
¿Consultar mi propio Buró de Crédito baja mi score?
No. Cuando tú mismo solicitas tu Reporte de Crédito Especial, se trata de una consulta propia y no tiene ningún impacto en tu historial ni en tu score. Solo las consultas comerciales, que ocurren cuando solicitas un crédito y la institución te evalúa, quedan registradas como actividad reciente.
Para cerrar
Si te quedas con una sola idea de todo este artículo, que sea esta: no hay atajos legítimos para borrar información real antes de tiempo, pero tampoco necesitas ninguno. Entre saber exactamente qué dice tu historial, corregir lo que de verdad esté mal, dejar que el tiempo haga su parte con lo que ya no se puede cambiar, y construir comportamiento positivo en paralelo, tienes control real sobre hacia dónde va tu perfil crediticio, sin gastar un solo peso en promesas que la ley no respalda.
Empieza por lo más simple: pide hoy mismo tu Reporte de Crédito Especial gratuito y averigua, con datos reales, de qué tamaño es realmente el problema que estás tratando de resolver. Si de ahí resulta que lo que necesitas es una cuenta bancaria y te preocupa que tu historial también juegue en tu contra ahí, revisa nuestra guía sobre qué hacer si te niegan una cuenta bancaria en México, donde aclaramos exactamente cuándo el Buró de Crédito sí influye y cuándo no.